Wstęp: Nowe realia finansowania pojazdów w 2026 roku
Zastanawiasz się, co bardziej opłaca się w 2026 roku: leasing czy zakup auta za gotówkę lub na kredyt? To dylemat, przed którym staje dziś wielu kierowców i przedsiębiorców. Rynek motoryzacyjny i finansowy przeszedł w ostatnich latach sporo zmian. Rosnące ceny pojazdów, zmieniające się stopy procentowe oraz nowe przepisy podatkowe sprawiają, że wybór odpowiedniej formy finansowania jest bardziej skomplikowany niż kiedykolwiek wcześniej. W tym artykule przyjrzymy się obu rozwiązaniom, analizując ich wady, zalety i opłacalność w aktualnych realiach gospodarczych. Dowiesz się, na co zwrócić uwagę, aby podjąć najlepszą decyzję dla swojego portfela i potrzeb.
Zakup auta za gotówkę lub na kredyt: Kiedy to ma sens?
Tradycyjny zakup samochodu wciąż ma swoich zagorzałych zwolenników. Jeśli dysponujesz odpowiednią gotówką, unikasz kosztów finansowania, takich jak odsetki czy prowizje. Jesteś pełnoprawnym właścicielem pojazdu od pierwszego dnia, co daje Ci pełną swobodę w dysponowaniu nim. Możesz go sprzedać w dowolnym momencie, modyfikować według własnego uznania i nie martwić się o limity przebiegu. Dla wielu osób to właśnie poczucie własności i braku zobowiązań wobec instytucji finansowej jest kluczowym argumentem.
Jednak w 2026 roku zakup nowego auta za gotówkę to spory wydatek. Zamrożenie dużej ilości kapitału w aktywie, które szybko traci na wartości (szczególnie w pierwszych latach eksploatacji), nie zawsze jest optymalnym rozwiązaniem z ekonomicznego punktu widzenia. Dlatego wiele osób decyduje się na kredyt samochodowy. Warto jednak dokładnie przeanalizować warunki umowy, RRSO i całkowity koszt kredytu. Jeśli rozważasz zakup auta z drugiej ręki, pamiętaj, aby dowiedzieć się, na co zwrócić uwagę przy zakupie używanego samochodu, aby uniknąć kosztownych niespodzianek.
Zalety i wady zakupu na własność
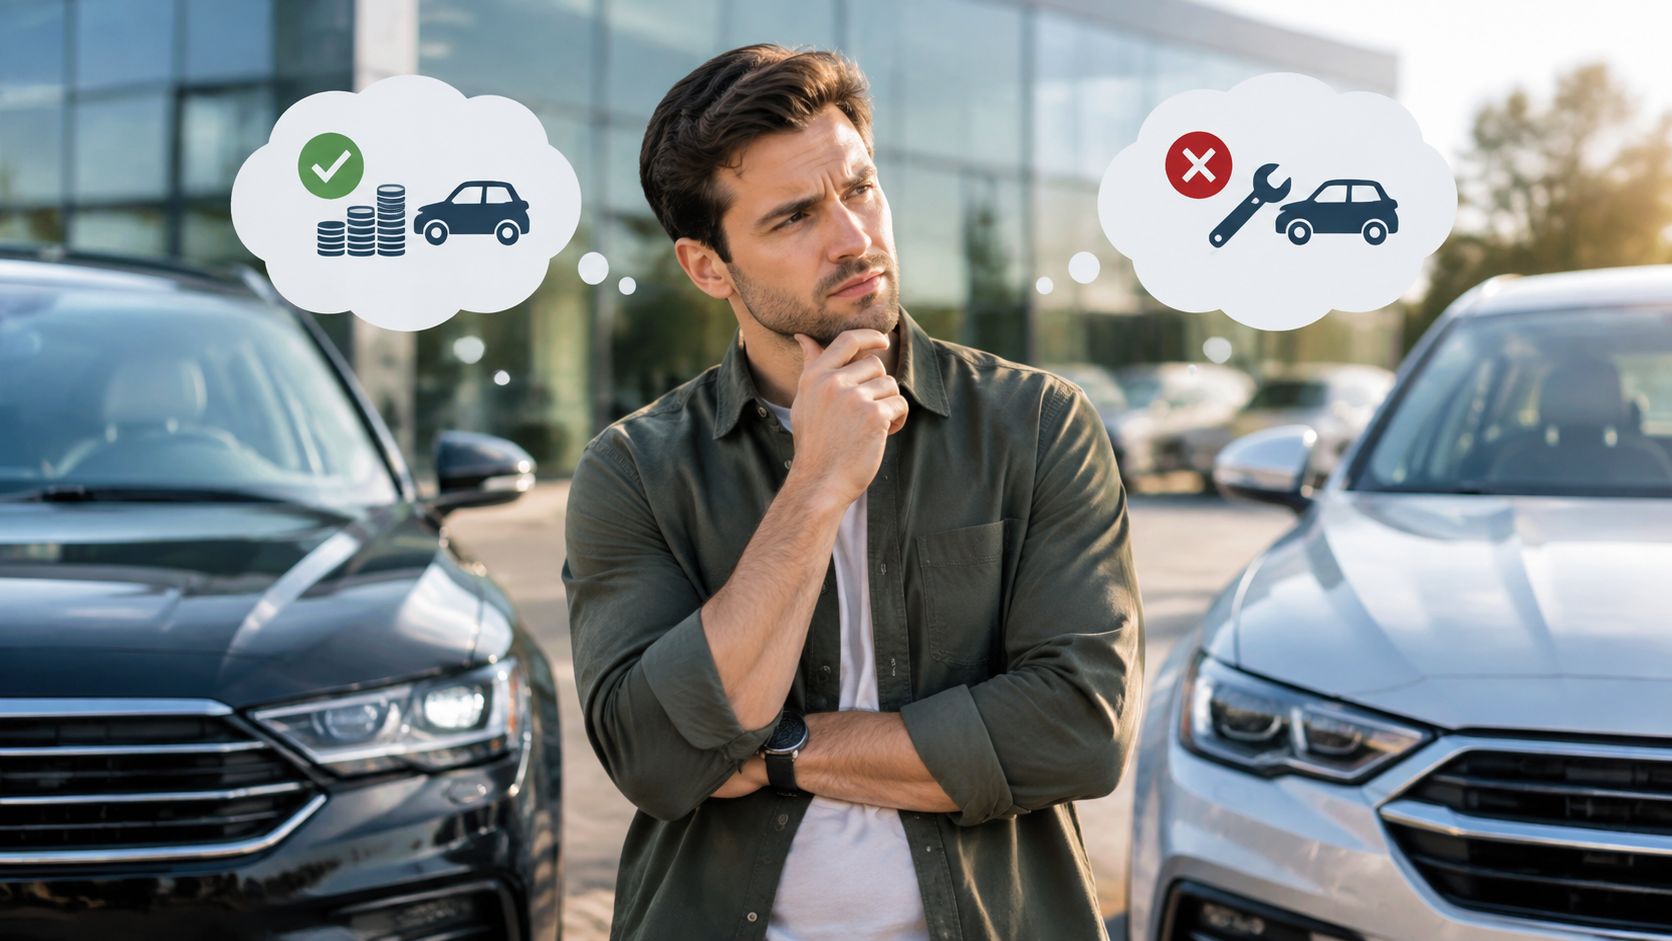
- Zalety: Pełna własność, brak limitów kilometrów, możliwość swobodnej odsprzedaży i modyfikacji pojazdu.
- Wady: Zamrożenie kapitału, szybka utrata wartości, koszty utrzymania i serwisowania po stronie właściciela, ryzyko niespodziewanych awarii po okresie gwarancji.
Leasing samochodu w 2026 roku: Elastyczność i przewidywalność kosztów
Leasing to forma finansowania, która zyskuje na popularności nie tylko wśród przedsiębiorców, ale coraz częściej również wśród klientów indywidualnych (leasing konsumencki). W 2026 roku, wobec wysokich cen nowych aut i szybkiego rozwoju technologii (zwłaszcza w segmencie aut elektrycznych), leasing oferuje atrakcyjną alternatywę. Płacisz jedynie za utratę wartości pojazdu w czasie trwania umowy, a nie za całą jego wartość. Dzięki temu miesięczne raty są zazwyczaj znacznie niższe niż w przypadku tradycyjnego kredytu.
Kluczową zaletą leasingu jest przewidywalność kosztów. Wiele ofert zawiera pakiety serwisowe, ubezpieczenie i assistance w stałej miesięcznej racie. Nie musisz martwić się o niespodziewane wydatki na naprawy czy spadek wartości auta przy odsprzedaży – po zakończeniu umowy po prostu oddajesz samochód do firmy leasingowej i możesz wziąć nowy. To szczególnie ważne w kontekście dynamicznie zmieniających się technologii i przepisów, takich jak nadchodząca norma Euro 7, która zmienia wiele dla kierowców od 2026 roku.
Na co uważać przy leasingu?
Wybierając leasing, musisz pamiętać o pewnych ograniczeniach. Jesteś jedynie użytkownikiem pojazdu, a nie jego właścicielem. Umowy często zawierają rygorystyczne limity przebiegu (np. 15 000 lub 20 000 km rocznie), a za każdy dodatkowy kilometr trzeba dopłacić. Ponadto, przy zwrocie auta firma leasingowa dokładnie ocenia jego stan techniczny i wizualny. Wszelkie uszkodzenia wykraczające poza normatywne zużycie (tzw. ponadnormatywne zużycie) mogą wiązać się z dodatkowymi kosztami. Dlatego warto dbać o auto i wiedzieć, jak prawidłowo skutecznie czyścić i konserwować wnętrze auta oraz karoserię.
Podatkowe aspekty wyboru: Przedsiębiorca vs. Konsument
Dla przedsiębiorców wybór między leasingiem a zakupem często sprowadza się do optymalizacji podatkowej. Leasing operacyjny pozwala na wliczenie rat leasingowych (oraz kosztów eksploatacji) w koszty uzyskania przychodu, co obniża podstawę opodatkowania. W zależności od wartości auta i proporcji użytkowania (służbowo/prywatnie), korzyści podatkowe mogą być znaczące. W 2026 roku przepisy podatkowe wciąż faworyzują leasing operacyjny dla firm, czyniąc go niezwykle opłacalnym narzędziem finansowym.
Dla konsumentów (osób fizycznych nieprowadzących działalności gospodarczej) korzyści podatkowe nie istnieją. Wybór opiera się wyłącznie na kalkulacji całkowitych kosztów (TCO – Total Cost of Ownership) oraz indywidualnych preferencji dotyczących elastyczności i wygody. Zastanawiając się nad wyborem, warto przeczytać nasz dedykowany artykuł: leasing czy kredyt na auto – co bardziej opłacalne, aby dokładnie przeanalizować wszystkie za i przeciw.
Podsumowanie: Co wybrać w 2026 roku?
Ostateczna decyzja między leasingiem a zakupem zależy od Twoich indywidualnych potrzeb, możliwości finansowych i planów związanych z autem. Jeśli cenisz sobie własność, planujesz jeździć samochodem przez wiele lat i nie chcesz martwić się limitami kilometrów, zakup (za gotówkę lub na kredyt) będzie lepszym wyborem. Z kolei, jeśli zależy Ci na nowym, bezawaryjnym aucie, niskich miesięcznych kosztach, elastyczności i braku problemów z odsprzedażą, leasing okaże się strzałem w dziesiątkę.
W 2026 roku, w dobie szybkiego postępu technologicznego i rosnących kosztów utrzymania pojazdów, leasing staje się coraz bardziej racjonalnym wyborem, pozwalającym na jazdę nowoczesnym i bezpiecznym samochodem bez konieczności angażowania dużych środków finansowych. Dokładnie przeanalizuj swoje potrzeby, porównaj oferty i wybierz rozwiązanie, które najlepiej odpowiada Twojej sytuacji życiowej i biznesowej.